Чл. 20, ал. 4, т. 3 от ЗОП допуска директно възлагане при обществени поръчки за доставки и услуги извън услугите по Приложение №2, когато прогнозната стойност е под 50 000 лв.
Това е една от най-често прилаганите разпоредби при възлагане на доставки и услуги с по-ниска стойност. За да бъде приложена правилно обаче, не е достатъчно конкретната оферта или фактура да е под 50 000 лв. Възложителят трябва да определи прогнозната стойност по правилата на чл. 21 ЗОП и да провери дали не е налице разделяне на обществената поръчка.
Какво гласи чл. 20, ал. 4, т. 3 от ЗОП?
Съгласно действащата редакция на чл. 20, ал. 4 възложителите могат да възлагат директно обществени поръчки с прогнозна стойност, по-малка от определените прагове. Точка 3 определя праг от 50 000 лв. при доставки и услуги извън услугите по т. 2, т.е. извън услугите по Приложение №2.
За какви обществени поръчки се прилага т. 3?
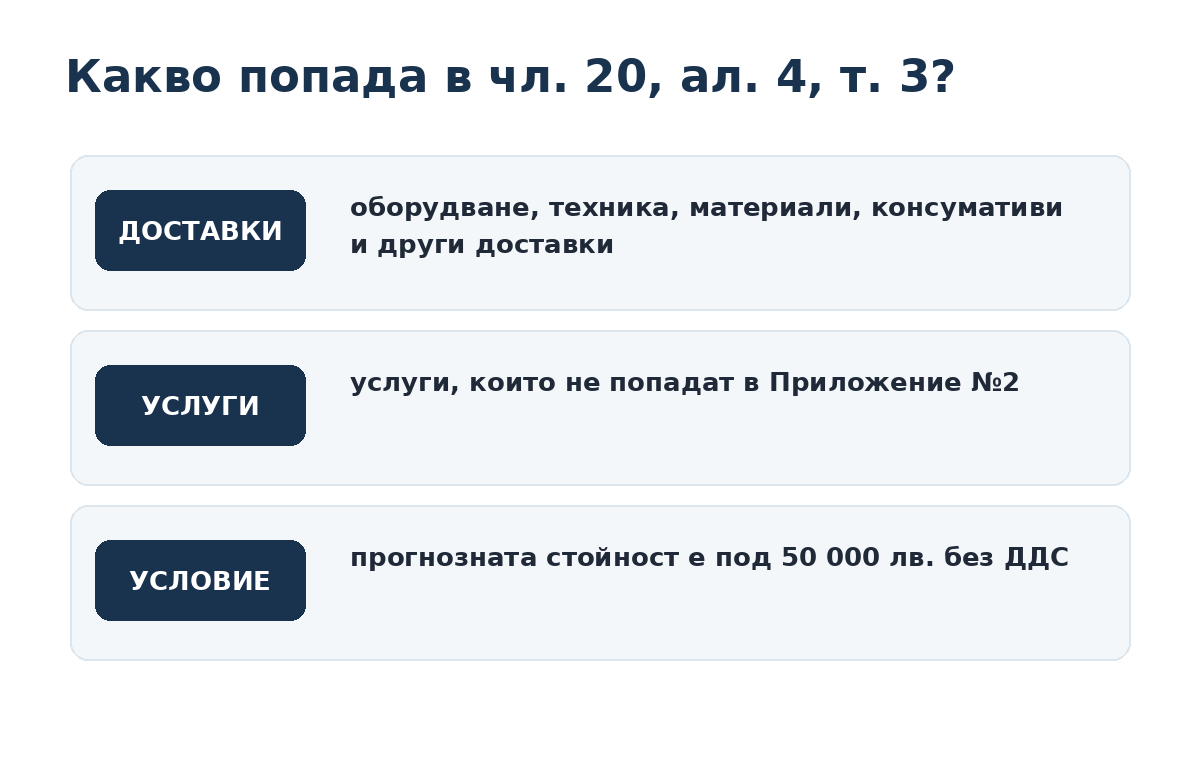
Разпоредбата обхваща две основни категории:
1. Доставки
Тук могат да попадат различни видове стоки – оборудване, техника, обзавеждане, материали, консумативи, резервни части и други доставки, когато правилно определената прогнозна стойност е под 50 000 лв.
2. Услуги извън Приложение №2
Точка 3 обхваща услугите, които не попадат в специалната категория по Приложение №2 към ЗОП. За услугите по Приложение №2 се прилага отделната хипотеза на чл. 20, ал. 4, т. 2 с различен стойностен праг.
Какъв е прагът по чл. 20, ал. 4, т. 3?
Прагът е под 50 000 лв. прогнозна стойност.
| Прогнозна стойност | Т. 3 приложима ли е? |
|---|---|
| 24 000 лв. | Да, ако са изпълнени останалите предпоставки. |
| 49 999 лв. | Да, ако стойността е правилно определена и няма недопустимо разделяне. |
| 50 000 лв. | Не – текстът изисква стойността да е по-малка от 50 000 лв. |
| 65 000 лв. | Не – следва да се провери приложимият ред за по-висока стойност. |
50 000 лв. с ДДС или без ДДС?
При избора на ред по ЗОП се работи с прогнозната стойност без ДДС. Чл. 21, ал. 1 ЗОП предвижда, че прогнозната стойност на обществената поръчка включва всички плащания без данък върху добавената стойност, включително предвидените опции и подновявания.
Следователно сравнението с прага от 50 000 лв. се извършва спрямо правилно изчислената прогнозна стойност без ДДС.
Може ли възлагането по т. 3 да бъде само с фактура?
Чл. 20, ал. 5 ЗОП предвижда, че в случаите по ал. 4, т. 2 и т. 3 възложителите могат да доказват разхода само с първични платежни документи, без да е необходимо сключването на писмен договор.
Това означава, че законът допуска при т. 3 да няма отделен писмен договор. В конкретния случай обаче трябва да се проверят и:
- вътрешните правила на възложителя;
- източникът на финансиране;
- условията на съответната програма или проект;
- спецификата на предмета;
- необходимостта от гаранционни, срокови или други договорни условия.
Как се определя дали стойността е под 50 000 лв.?
Не се гледа само стойността на една поръчка към един доставчик. Първо се определя прогнозната стойност на съответната обществена поръчка по правилата на чл. 21 ЗОП.
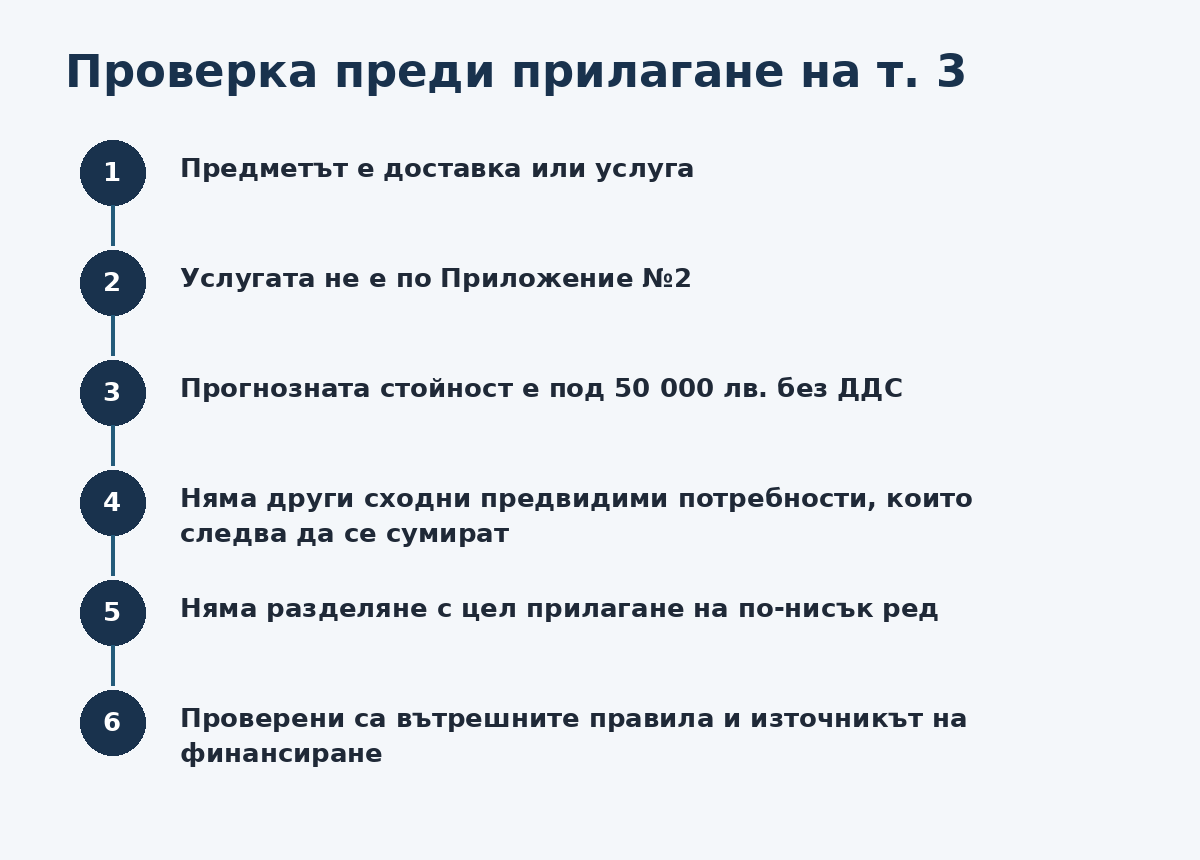
Преди приложение на т. 3 е разумно да се провери:
- какъв е точният предмет;
- има ли други сходни или свързани потребности;
- били ли са тези потребности известни или предвидими;
- каква е общата им прогнозна стойност;
- има ли риск от недопустимо разделяне;
- какви допълнителни правила прилага конкретният възложител.
Чл. 20, ал. 4, т. 3 и забраната за разделяне
Чл. 21, ал. 15 ЗОП забранява разделянето на обществена поръчка на части с цел прилагане на ред за възлагане за по-ниски стойности.
Например, ако възложителят има една предварително известна и сходна потребност от доставки с обща прогнозна стойност 70 000 лв., не може автоматично да я раздели на две възлагания по 35 000 лв., само за да приложи чл. 20, ал. 4, т. 3.
Преценката винаги зависи от конкретните факти – предмет, функционална свързаност, времева предвидимост и начина, по който е възникнала потребността.
Примери за чл. 20, ал. 4, т. 3 ЗОП
Пример 1 – доставка на техника за 32 000 лв.
При самостоятелна и правилно определена потребност от техника с прогнозна стойност 32 000 лв. без ДДС, т. 3 може да бъде приложима, ако няма други свързани обстоятелства, водещи до по-висока обща прогнозна стойност.
Пример 2 – консултантска услуга за 18 000 лв.
Ако услугата не е по Приложение №2 и прогнозната стойност е 18 000 лв. без ДДС, тя попада под стойностния праг на т. 3.
Пример 3 – доставка точно за 50 000 лв.
Точка 3 изисква стойността да е по-малка от 50 000 лв. При прогнозна стойност точно 50 000 лв. т. 3 не е приложима.
Пример 4 – три сходни доставки по 20 000 лв.
Фактът, че всяка поотделно е под 50 000 лв., не е достатъчен. Ако представляват една известна сходна потребност с обща стойност 60 000 лв., трябва да се направи анализ на общата прогнозна стойност и приложимия ред.
Каква е разликата между ал. 4 и ал. 4, т. 3?
Чл. 20, ал. 4 ЗОП съдържа всички прагове за директно възлагане – строителство, услуги по Приложение №2 и останалите доставки и услуги.
Чл. 20, ал. 4, т. 3 е конкретната хипотеза само за доставки и услуги извън Приложение №2 с прогнозна стойност под 50 000 лв.
Вижте пълното ръководство за чл. 20, ал. 4 от ЗОП →
А как практически се извършва директното възлагане?
Тази страница разглежда конкретно нормативната хипотеза на т. 3. За практически въпроси – избор на изпълнител, оферти, договор, документи и контролна следа – вижте:
Директно възлагане по ЗОП – условия, документи и съдействие →
Не сте сигурни дали т. 3 е приложима?
Може да бъде проверен предметът на поръчката, прогнозната стойност, сходните възлагания и приложимият ред по ЗОП.
Заявете консултация Услуги за възложителиЧесто задавани въпроси
Какво урежда чл. 20, ал. 4, т. 3 от ЗОП?
Той определя възможността за директно възлагане на доставки и услуги извън Приложение №2 при прогнозна стойност под 50 000 лв.
Прагът от 50 000 лв. с ДДС ли е?
Не. Прогнозната стойност по чл. 21 ЗОП се определя без ДДС.
При стойност точно 50 000 лв. може ли да се приложи т. 3?
Не. Законът използва израза „по-малка от 50 000 лв.“, затова стойност точно 50 000 лв. не попада в т. 3.
Трябва ли писмен договор?
Чл. 20, ал. 5 допуска при т. 3 разходът да се доказва само с първични платежни документи без задължителен писмен договор. Други приложими правила могат да налагат допълнителни изисквания.
Т. 3 прилага ли се за всички услуги?
Не. Услугите по Приложение №2 попадат в т. 2. Т. 3 се отнася до услугите извън тази категория.
Може ли една доставка за 60 000 лв. да се раздели на две по 30 000 лв.?
Не, ако това представлява разделяне с цел прилагане на ред за по-ниски стойности. Чл. 21, ал. 15 ЗОП забранява подобно разделяне.
Официални източници
Последна редакция: 31.08.2026 г. Материалът има общ информационен характер. При конкретна обществена поръчка следва да се проверят действащата редакция на ЗОП и ППЗОП, вътрешните правила на възложителя и условията на съответния източник на финансиране.